Ranking de Fornecedores
“Qual proposta custa menos depois do crédito?”
- Regime de cada fornecedor confirmado na Receita
- Redutores oficiais da classificação tributária
- Ranking pelo custo efetivo, na transição e na reforma plena
Especialistas em tributação indireta e na Reforma Tributária do Consumo (IBS/CBS), com atuação sênior direta — sem camadas de intermediação entre você e quem executa. Atendimento a locação e gestão de frotas, serviços financeiros, indústria e software.
Destaque obrigatório em DF-e com alíquotas simbólicas. Erro custa quase nada — é a janela de aprendizado.
PIS/Cofins extintos, split payment com efeito real de caixa. O erro passa a custar capital de giro.
ICMS e ISS extintos. IVA dual (IBS + CBS) em alíquota cheia, prevista em 26,5% para o regime geral.
Conformidade do dia a dia, adequação à LC 214/2025, captura de crédito como alavanca de eficiência e os sistemas que sustentam tudo isso na rotina. Cada frente se sustenta sozinha — juntas, cobrem o ciclo de 2026 a 2033.
Conformidade recorrente: suporte técnico, revisão de rotinas, recuperação de créditos, defesa em fiscalização e monitoramento normativo dirigido à sua operação.
Saiba mais →Adequação à LC 214/2025: mapeamento e diagnóstico, simulações de crédito e caixa, requisitos de sistemas e governança da transição até 2027.
Saiba mais →Diagnóstico de elegibilidade, modelagem financeira do crédito, roadmap de migração e acompanhamento contínuo da captura, fornecedor a fornecedor.
Saiba mais →Radar de Fornecedores IBS/CBS, motor de cálculo parametrizado, ranking por custo efetivo, trilha de auditoria completa e integração com ERP.
Saiba mais →A API Créditos IBS/CBS acompanha o crédito nos dois momentos que decidem o custo da compra: na escolha do fornecedor e depois que a nota chega, até o crédito poder ser usado.
“Qual proposta custa menos depois do crédito?”
“Quando o crédito desta nota estará disponível?”
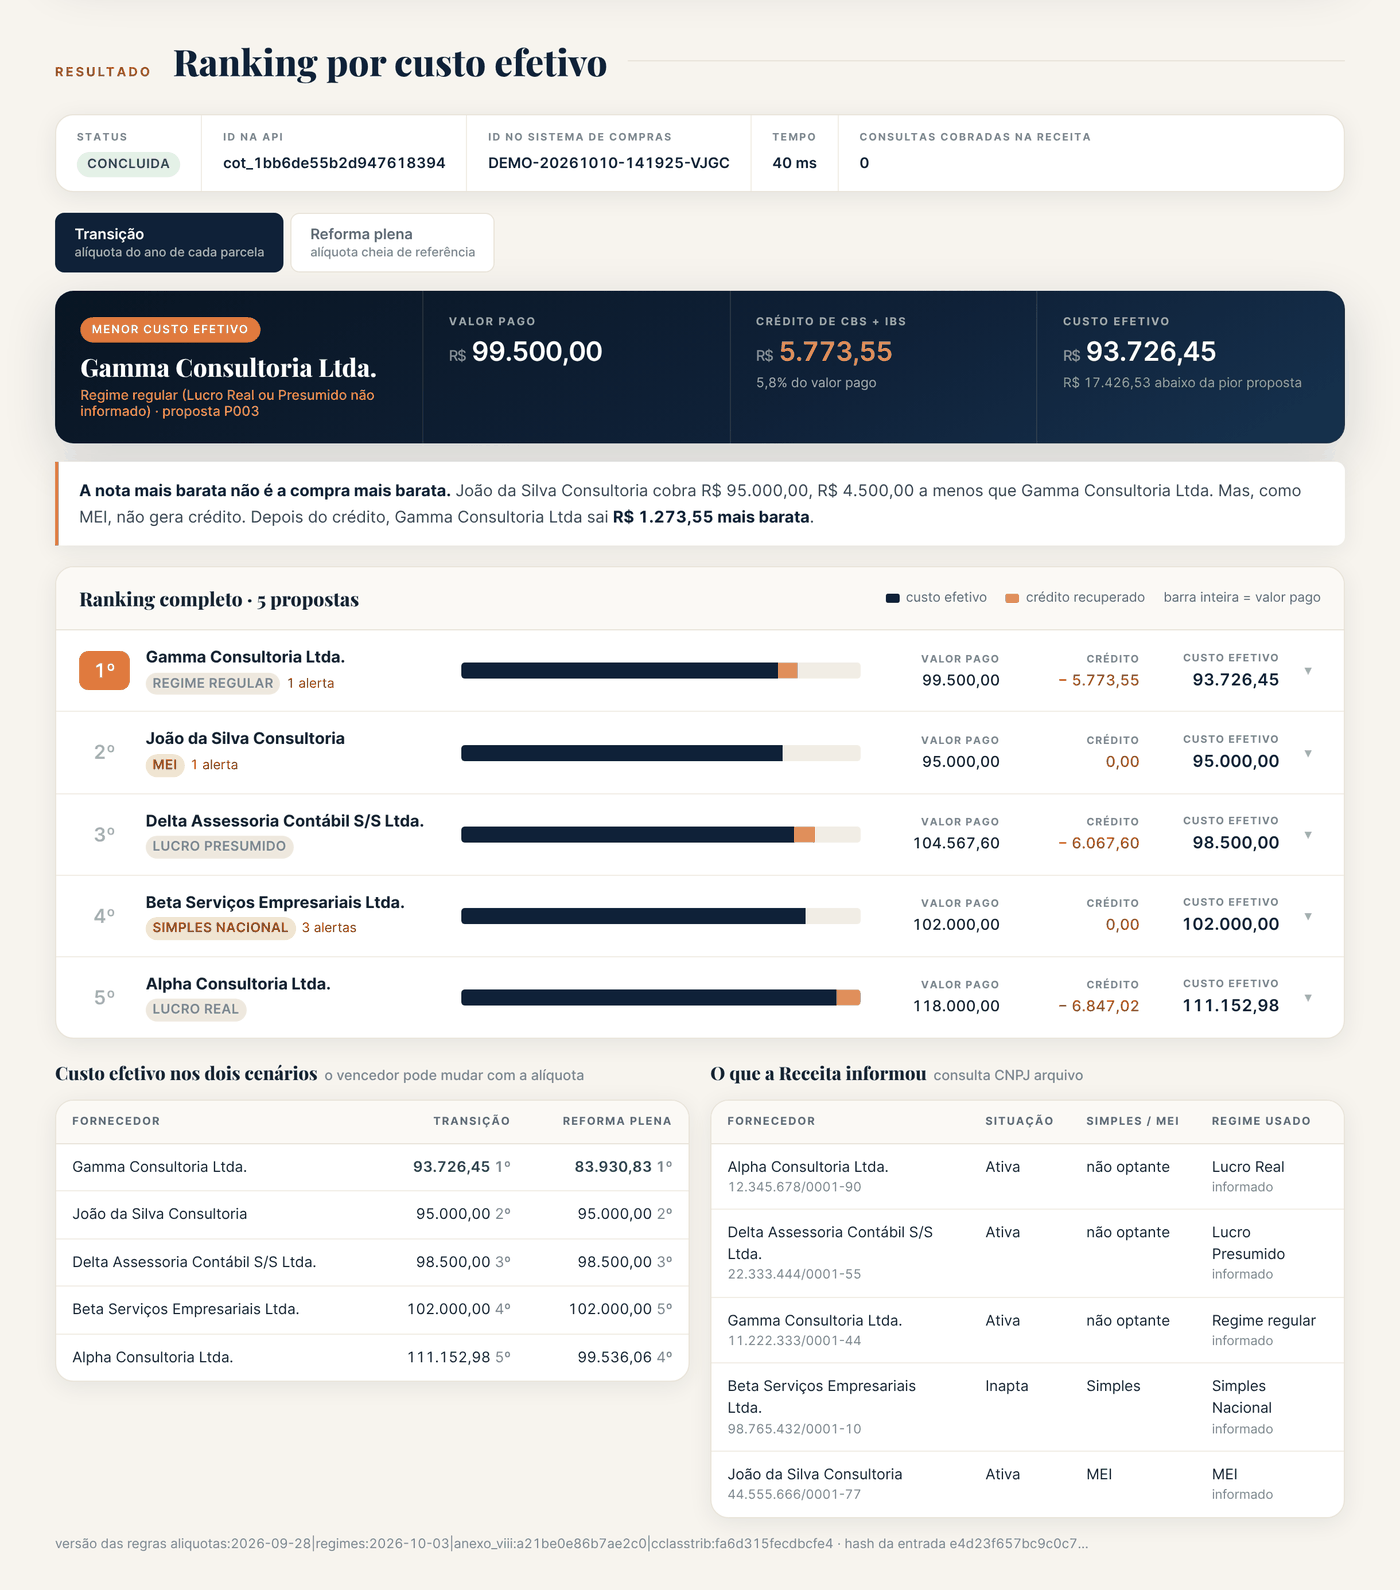
A API Créditos IBS/CBS recebe a cotação do seu sistema de compras, consulta cada fornecedor na Receita, aplica a classificação tributária oficial e devolve o ranking pelo custo efetivo: o valor pago menos o crédito de CBS e IBS que a empresa recupera.
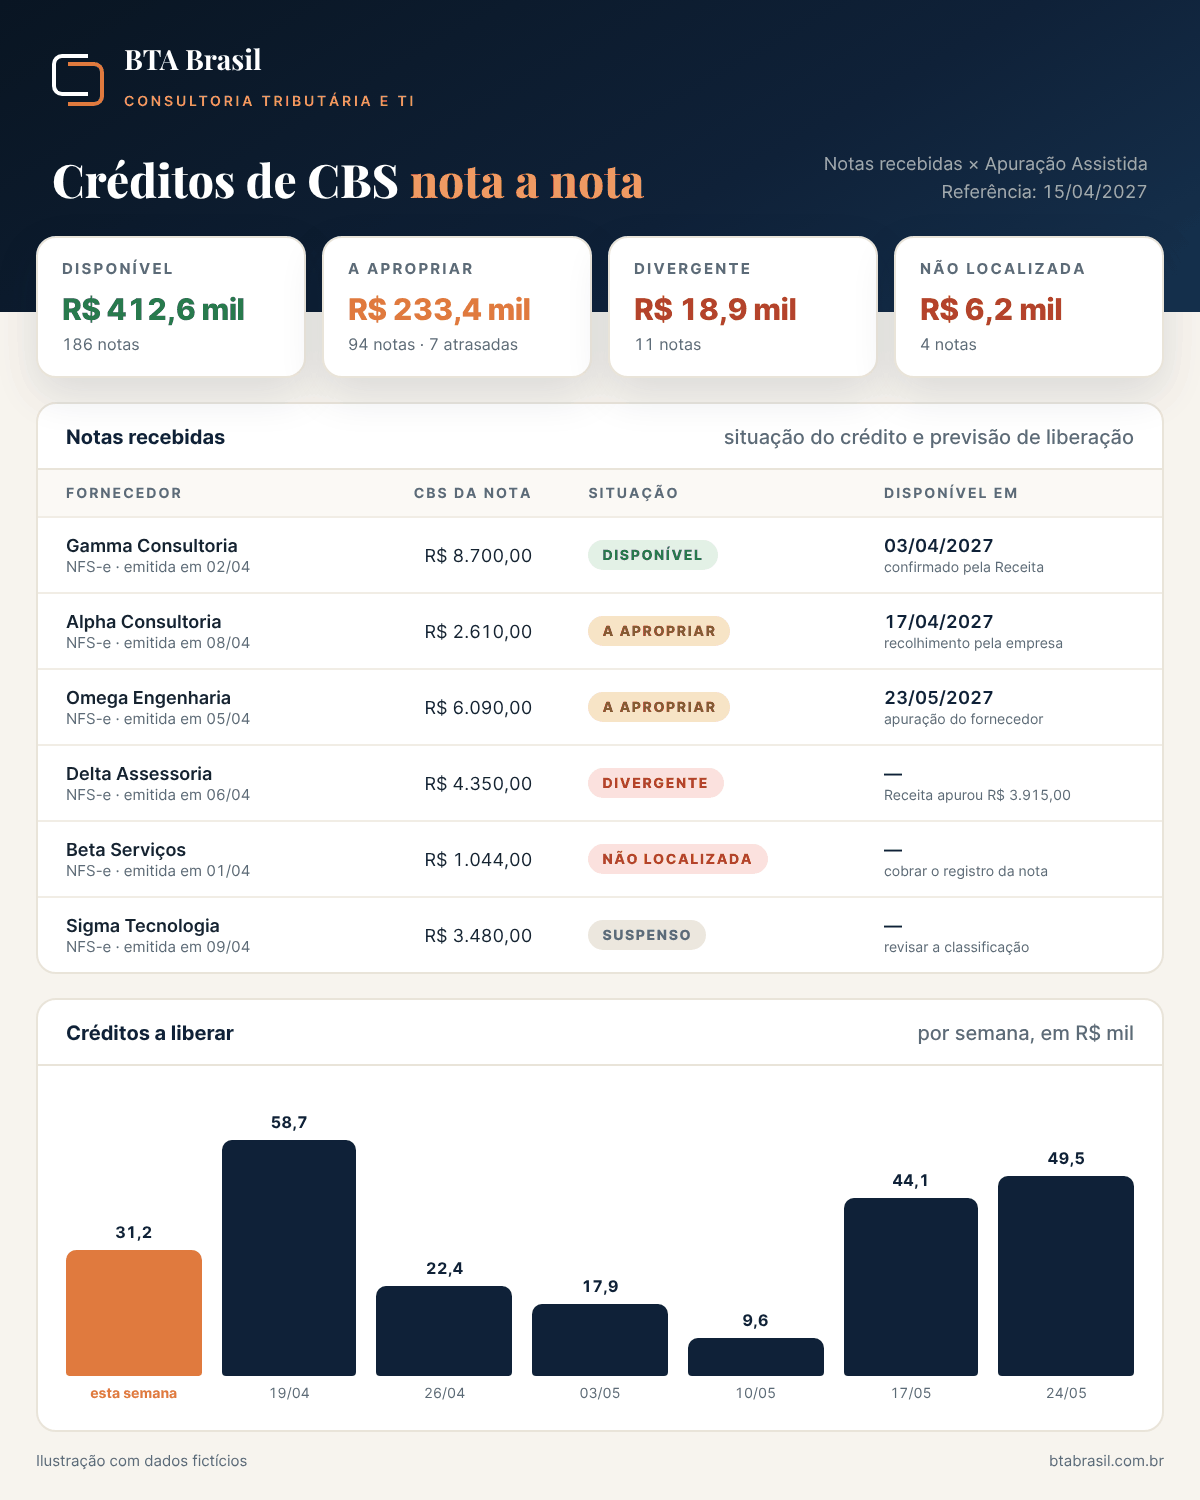
Com a reforma, o crédito de CBS passa a depender do pagamento do débito pelo fornecedor. A API Créditos IBS/CBS recebe as notas de serviço do seu ERP, confere cada uma com a Apuração Assistida da Receita e informa a situação do crédito e a data prevista para ele poder ser usado.
Sem camadas de intermediação entre o cliente e quem executa. Especialização, setores, modelo de trabalho e produto — tudo desenhado para operação real.
Tributação indireta, Reforma Tributária do Consumo e adequação de processos e sistemas fiscais (IBS/CBS).
Locação e gestão de frotas, serviços financeiros, indústria, software e serviços profissionais.
Sênior no dia a dia do projeto, escopo fechado ou banco de horas, entregáveis auditáveis pela área fiscal do cliente.
Além da consultoria, especificamos sistemas fiscais próprios: a regra tributária é nossa, a construção fica com o parceiro de tecnologia.
Espaço reservado para depoimentos reais de clientes atendidos — em breve.
Depoimento em breve.
Os marcos normativos mais recentes da Reforma Tributária, já traduzidos em impacto operacional.
Não houve prorrogação geral: NF-e e NFC-e seguem em 03/08/2026. Regra geral da NFS-e em 01/10/2026, DeRE em 15/11/2026 e exceções — como locação de bens móveis — em 01/12/2026.
A alíquota efetiva do regime geral sai de 0,7% em 2026 para 26,5% em 2033. Cada janela da curva exige uma resposta diferente da operação — do aprendizado ao regime pleno.
Com a CBS plena, o tributo deixa de transitar pela conta da empresa. O float tributário acaba — e o capital de giro muda de patamar a partir de 2027.
A conversa inicial é uma sessão de contexto de uma hora, sem custo, para entender o porte da operação, a estrutura e o estágio de adequação — e indicar por qual das quatro frentes faz sentido começar.